※当サイトはプロモーションを含んでいます。
- 「団信のことが分からない」
- 「団信は何を比較すればいいの?」
こういった悩みを抱えていませんか?
住宅ローンの団信は、金融機関によって様々です。種類が多く複雑で、どれを選ぶべきか悩む人が多いのではないでしょうか?
本記事では、住宅ローンの団信について丁寧に解説します。比較すべきポイントを説明するので、迷いなく住宅ローンを選べるようになります。

住宅ローンの団信とは?3種類の違いを解説
団信とは「団体信用生命保険」の略称で、住宅ローン契約時に加入が必要な生命保険です。
住宅ローン契約者に万が一(死亡・高度障害など)があって返済出来なくなった場合に、保険金で残債が完済される仕組みであり、返済の必要がなくなります。
保険料は、住宅ローンの金利に上乗せする形で支払います。
住宅ローンの団信には3つの種類がある
| 種類 | 保障内容 | 上乗せ金利 |
|---|---|---|
| 一般団信 | 死亡・高度障害 | 0%(無料) |
| ワイド団信 | 死亡・高度障害 | 0.3%程度 |
| 疾病団信 | 死亡・高度障害 がん・三大疾病など |
0~0.3%程度 |
①一般団信
一般団信は、契約者が死亡もしくは高度障害になったときに住宅ローンの支払いが全額免除されます。
上乗せ金利は0%で、追加の保険料はありません。一般団信はどの金融機関で契約しても含まれる内容なので、比較する必要のない部分です。
②ワイド団信
ワイド団信は、健康上の理由で一般団信に加入できない人向けに、加入条件が緩和された団信です。
保障内容は一般団信と同じですが、加入条件が緩い分、上乗せ金利が0.3%程度かかります。(ワイド団信の取扱は金融機関ごとに異なります。)
③疾病団信
疾病団信は、死亡・高度障害に加えて、がんや三大疾病なども保障する団信です。
金融機関ごとに様々なプランがあって違いがあるため、住宅ローンを選ぶ際は疾病団信の内容で比較する必要があります。
比較するのは"一般団信以外"の部分
どこの金融機関でも一般団信の内容(死亡・高度保障)は付帯していますが、それ以外の部分(疾病団信)は金融機関によって様々です。
「+αでどこまで保障してくれるか?」という部分(=疾病団信)を比較しましょう。
- 「がん診断で住宅ローン残高が50%になる」
- 「要介護で住宅ローン残高が0円になる」
など、金融機関ごとに異なります。
記事後半では、各金融機関の団信について分かりやすくまとめ、おすすめ順に紹介しています。
団信で付けておくべき保障内容
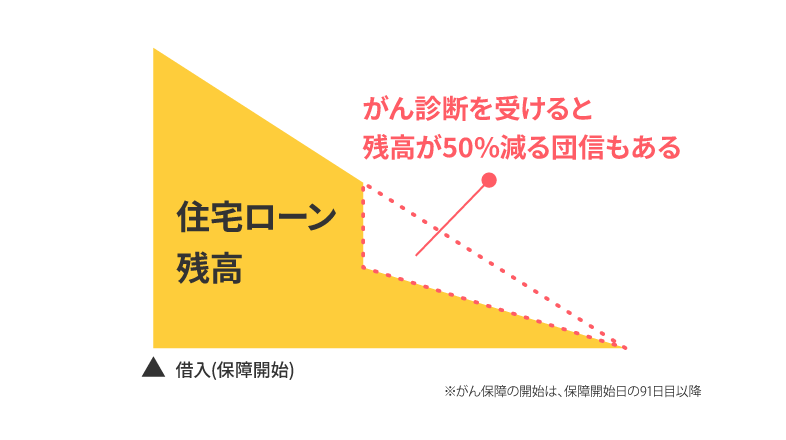
団信で付けておくべきなのは「がん保障」です。
がんは男性の2人に1人がかかる病と言われ、働くことも難しくなります。迷ったらがん保障のある金融機関がおすすめです。
住宅ローンの団信に関するQ&A
団信の審査はいつ行われる?
団信に加入できるかどうかの審査は、一般的には本審査の段階で行われます。
住宅ローンの流れは後述しますが、団信の審査を行う前に事前審査の申込が必要です。
団信に加入できなかった場合は?
健康上の理由で団信に加入できなかった場合は、一般の住宅ローンを契約することができません。
ですが、「フラット35」という団信加入が難しい人向けの住宅ローンがあり、こちらを検討する必要があります。
>>>フラット35を詳しく解説した記事はこちら団信は途中で変更できる?
団信は、途中で変更することができません。しっかり比較した上で住宅ローンを契約しましょう。
住宅ローンの契約までの流れ
まず各金融機関の公式サイトから事前審査の申込を行います。審査の申込は全て無料で、3社程度に申込を行うのが一般的です。
事前審査の有効期限は約6ヶ月です。その後に本審査もあるので、6~7ヶ月以内に住宅ローンを契約したい人はすぐに事前審査を行いましょう。
- 審査通過が必須
- 事前審査は無料で行える
- 3社程度に審査を出すのが一般的
- 購入物件や金利タイプが未確定でOK
- 事前審査の有効期限は180日
以下では、団信が魅力的な金融機関をピックアップしました。公式サイトから事前審査に申し込みを行うことができます。

一般団信・「保険料支払型」疾病保障
一般団信
一般団信
一般団信・「保険料支払型」疾病保障

ポイント
生命保険
- 条件
【毎月の返済額を抑えたい方必見】
変動金利でも最長40年ローンが可能!金利の上乗せもなし
住宅ローンの借入期間を「最長40年」に延ばすことで、毎月の返済額をぐっと抑えることができます。さらに三菱UFJ銀行なら、変動金利で40年ローンを選択しても金利の上乗せは一切なし!「毎月の固定費を抑えたい」「将来に備えて手元資金にゆとりを持たせたい」方に最適なプランです!
【国内シェアNo.1】手続きはWEB完結
国内シェアNo.1の三菱UFJ銀行は圧倒的な取引実績・信頼性が魅力。事前審査~ローン契約まですべてオンラインで完結できるため、平日に仕事を休んで窓口へ行く必要はなく、スマホ一つで手続きが進む圧倒的タイパを実現!「最大手の安心感は欲しいが、手間はかけたくない」という方に最もおすすめのサービスです。
希望に合わせて選べる4つの疾病保障
保険料支払型ならコストを最小化
三菱UFJ銀行独自の「保険料支払型」疾病保障は、保障分の金利上乗せではなく、必要な分だけ毎月保険料を支払う合理的な仕組み。2026年からの金利上昇局面において、金利上乗せ型(年+0.3%など)に比べて総返済額を大幅に抑えられる可能性が高く、40代以下の利用者から圧倒的な支持を得ています。
・「疾病保障付住宅ローン」は「団体信用生命保険(団信)」とは別でご加入いただける保障サービスです。
・「保険料支払型/疾病保障付住宅ローン」は返済時の金利と別途保険料をお支払いいただくことでご加入できる保障サービスです。
・お申し込みに際しては当行所定の審査をさせていただきます。審査結果によってはご希望にそいかねる場合があります(借入利率が異なる場合があります)。
一般団信
ポイント
生命保険
- 条件
安心サポートで顧客満足度96.7%
大手メガバンクの安心感と、親身なサポート・アフターフォローが利用者から高い評価を得ています。WEBでの手続き方法も簡単なので、顧客満足度は96.7%を達成!
もしもの時でも安心の保障が充実
ガン・高血圧等の8大疾病に備えることができる「8大疾病保障付」や、夫婦等の借り入れ(連帯債務)でどちらかに万が一があっても二人分のローン残高が0円になる「クロスサポート」は、共働き夫婦の住宅ローンに特に人気です。
「土地先行融資」は注文住宅におすすめ
三井住友銀行では、金利の高い「つなぎ融資」でなく住宅ローンの金利で先に土地代を借りられる「土地先行融資」を利用可能。一定の要件でローン控除の対象にもなるため、注文住宅を希望の方におすすめです。
・顧客満足度:三井住友銀行で取り組みされたお客さまへのアンケートに基づくもの。(アンケート期間:2024年4月~2025年3月) ・保険料上乗せ金利は、クロスサポートをつける場合は+年0.18%
・クロスサポートは、親子、法律婚、事実婚、同性パートナーのいずれも含みます。被保険者が亡くなられたり、高度障害状態となられた場合に住宅ローン残高が0円になります。
一般団信

ポイント
生命保険
- 条件
金利も保証内容もバランス良く充実
りそな銀行の住宅ローンは低金利に加え、「団信革命」や「ペアローン団信」等、充実の団信保障が魅力。将来の不安やリスクにもしっかり備えることができます。
多彩な返済プランでライフプランに対応
各ご家庭のご希望・ライフプランに合わせた豊富な融資プランが魅力!住みかえローンやリフォームセット型、つなぎ融資・分割融資など、戸建て/マンション/新築/中古にこだわらず様々な方が利用されています。
安心の対面サポートと充実のネットサービス
りそな銀行は対面でのサポート体制が充実しており、初めての住宅ローンでも安心して相談できます。また、ネットを活用した手続きもスムーズで簡単です。
| 案件名 | 金利 | おすすめポイント | 事務手数料 |
|---|---|---|---|
変動金利 年 1.195 % (2026年10月) | 国内シェアNo.1の圧倒的な実績・信頼性 | 借入金額×2.20%(税込) | |
バランスパック変動金利 年 1.325 % (2026年10月) | 顧客満足度96.7%の信頼性 | 借入金額×2.20%(税込) | |
変動金利 年 1.250 % (2026年10月) | 安心の対面サポートと充実のネットサービス | 借入金額×2.20%(税込)+55,000円(税込) |